首页 >> 新闻动态 >>新闻动态 >> 来了来了!关于即将到来的OCR发布,您想知道的都在这里
详细内容

来了来了!关于即将到来的OCR发布,您想知道的都在这里

8月20日新西兰即将迎来新的OCR发布日,新的OCR将会如何调整?对于经济以及房地产市场会有什么影响?接下来如何定制投资方案?这篇文章或许能给你一个答案。


自从2024年中以来,新西兰的官方现金利率(OCR)已经经历多轮下调,目前维持在 3.25%。央行的目标是在控制通胀的同时,支持经济增长。但专家在解读最新的 6 月季度劳动力数据时发现,经济复苏的基础并不稳固:
  • 失业率:由 5.1% 小幅升至 5.2%,表面看变化不大,但其他重要指标显示新西兰就业市场疲软现象日益严重。BNZ经济学家Doug Steel和Stephen Toplis表示:“仔细观察就会发现,经济形势至少和我们担心的一样疲软,而且肯定比储备银行在发布5月份货币政策声明时所预期的要弱。” 

  • 就业岗位:与去年同期相比减少 36,000 个(下降 0.9%),显示企业招聘意愿下降,部分行业甚至在裁员。

  • 工时总量:6 月单月下降 1%,连续六个季度累计下降 4%,回落至 2022 年中水平。这意味着即便有工作的人,平均工作时长也在减少,反映经济活跃度下降。

  • 劳动力参与率:出现明显下降,这种情况往往出现在经济低迷期,部分人会选择重返校园、接受职业培训或暂时退出求职市场,从而“掩盖”了真实的失业状况。

1754972243766219.jpeg

结合以上数据,新西兰银行BNZ的经济学家认为,如果考虑到这些退出劳动力市场的人尚在继续找工作的阶段,失业率会显著高于当前统计数字。因此,从经济刺激的角度,继续降息是必要的。BNZ专家认为,如果在8月与10月的货币政策会议上各下调OCR 25个基点,将有助于降低借贷成本,提振消费与投资。同时,这样的节奏能够避免一次性大幅降息带来的市场过度反应,并为后续观察经济数据留出空间。

与 BNZ 类似,其它机构也表达了对未来OCR走势的观点:

  • ANZ 预计降息周期可能持续更久,甚至会延续到 11 月。

  • ASB 相对谨慎,主张先评估 8 月降息的效果,再决定是否进一步下调。

  • RBNZ 官方 则表示,如果通胀继续回落,将考虑进一步下调 OCR。


OCR再次下降,房地产市场要开始反弹了吗?


先别急下结论,我们还是先看看数据。根据新西兰房产数据公司Cotality最新发布的 Hedonic Home Value Index(HVI)显示:

  • 全国房价(2025年7月):下跌 0.23%,近三个月累计下跌 0.63%。

  • 奥克兰:同比下跌 0.74%,是下跌最明显的大城市之一。

  • 汉密尔顿:上涨 3.08%,表现相对坚挺。

  • 陶朗加:上涨 0.82%,保持小幅增长。

  • 惠灵顿、基督城:基本持平或略有下跌。

  • 截至 6 月底,全国挂牌房源超过 32,000 套,这个数据相比 2021 年同期的约 13,800 套,增加了 134%。而销售量则较去年同期下降 23%。


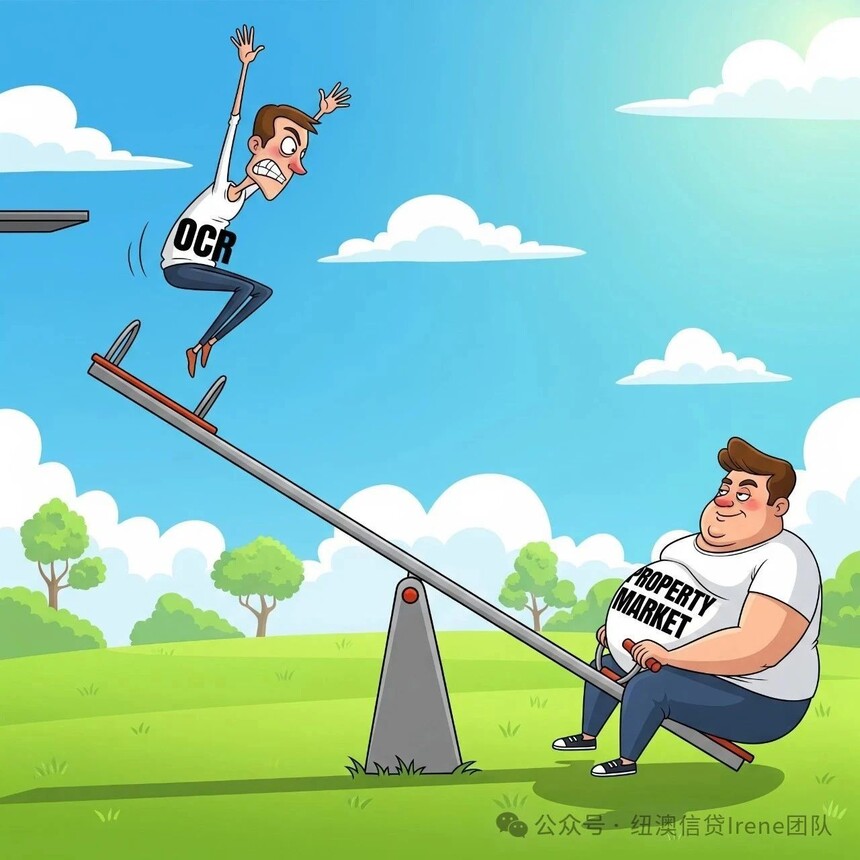
从数据上看,地产市场的成交速度正在持续缓慢,表明买家更加谨慎了。可以说目前地产市场还是一个买方主导的格局,而且看不到短期大规模反弹的迹象。与此相反,大量房源的长期滞销,导致部分卖家被迫降价求售。这种供大于求的局面使得买家在谈判中占据明显优势,尤其是在奥克兰,房源选择丰富、价格空间更大。Cotality 专家预计,如果没有意外的政策刺激或经济反弹,2025 年全国房价涨幅最终可能仅在 1%–2% 之间。

1754965152911253.jpeg


你可能会问,根据以往的经验,OCR和房价的走势往往呈现负相关性,但是经过前几次的下调,为什么还没有直接体现在房产市场上?我们认为原因有如下几点:

  • 整体经济环境和劳动力市场的影响:新西兰2025年前两个季度的经济数据并不算亮眼,一定程度上影响了买家对房地产市场的信心。Cotality首席房地产经济学家Kelvin Davidson表示:“根据 2024 年底数据的分析,2025 年很可能成为房地产市场‘力量冲突的一年’,较低的抵押贷款利率对房价的上行影响将在一定程度上被大量的房源和疲软的劳动力市场所抵消。”

  • 贷款成本虽有望下降,但降幅有限:目前 OCR 的下调还未达到预期,尚不足以提振买方信心。

  • 库存消化缓慢:房源过多,以致价格缺乏上行动力。


我们把 BNZ 对降息的预期与 Cotality 对房市的观察结合起来,或许可以得出这样一个结论:未来几个月的经济与房市走势,很可能呈现“资金成本降低、但房价依旧承压”的格局。

那么在当前的房地产市场下,我们应该如何把握机会?以下就是我们的一些Tips:


对于购房者

  • 关注降息窗口:降息能降低贷款成本,但要结合自己的还款能力与未来收入预期。

  • 利用买方市场优势:多比较房源,积极议价,争取更好的成交条件。

  • 锁定优质地段:核心区域和学区房的抗跌能力仍然较强,适合长期持有。


    对于投资者

    • 重视现金流:在租赁市场需求较稳的区域寻找投资机会,以租金覆盖贷款支出为目标。

    • 避免短线投机:房价缺乏快速上涨动力,短期倒卖风险大。

    • 多元化投资:考虑将部分资金配置到稳定收益的金融产品,以分散风险。


    当前,新西兰经济面临就业疲软与房地产库存高企的双重挑战。BNZ 建议的降息路径或能为经济注入一定活力,但房市的复苏仍需时间。对购房者而言,这是一个可以慢慢挑选、谨慎入场的时期;对投资者来说,则是重新审视资产组合、优化财务结构的好机会。

    纽澳信贷——您值得信赖的贷款与保险伙伴
    我们是一支专业的理财与保险顾问团队,深耕新西兰本地市场,专注于保险、建筑开发融资及个人贷款服务。

    ✅ 懂保险:多年从业经验,熟悉各类健康、人寿及商业保险产品
    ✅ 懂贷款:熟悉银行审批流程,擅长开发贷、建房贷及首次置业贷款
    ✅ 懂开发:具备丰富建筑融资与项目操作实务背景

    无论您是想规划家庭保障、申请房屋贷款,还是有建筑开发融资需求,我们都将以专业、高效、真诚的服务为您量身定制解决方案。

    📞 欢迎随时联系我们,开启您的专属财务咨询服务!


    快速链接

    联系我们

    地址:Suite 303, 195 Khyber Pass road, Auckland, New Zealand


    电话 (Phone) 09 963 4121

    电子邮箱 (e-mail) admin@pcsfinance.co.nz

    手机版
    seo seo