
|
4:3 惊险投票!新西兰 OCR 原地不动,市场彻底踏空本周三新西兰储备银行(RBNZ)利率决议迎来超级市场反转。在各大银行、金融市场几乎一致预判央行将再度加息25个基点、将官方现金利率OCR从2.75%上调至3%的背景下,RBNZ最终选择维持OCR2.75%不变,大幅超出市场预期。 此次决议为央行年内暂停加息,在此之前,RBNZ已在今年7月、9月实现连续两次加息。决议出炉后,金融市场快速反应:新西兰元兑美元当即下跌75个基点,兑澳元下跌100个基点,汇率显著走弱。 本次10月利率决议恰逢11月7日全国大选前夕,市场一度猜测央行或因大选因素暂缓收紧货币政策。对此,新西兰储备银行行长Anna Breman在会后新闻发布会上明确否认大选干预货币政策。 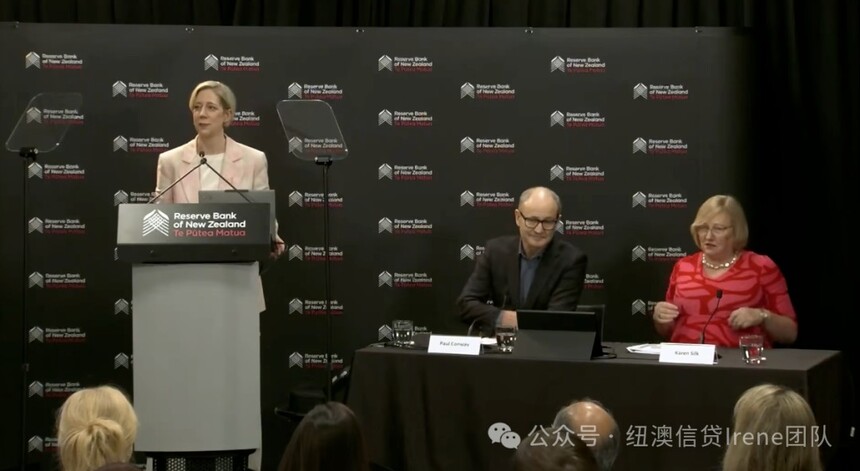 在奥克兰举行的发布会中,记者多次询问大选时间安排是否影响本次利率决议。Breman郑重回应,央行始终严格坚守法定职责,所有货币政策决策,均以中期通胀回归目标区间为唯一核心依据。 她强调,自上任以来,货币政策委员会的讨论焦点始终围绕经济前景、通胀走势与政策调整条件,大选相关内容从未纳入货币政策决策讨论。央行仅会在媒体问答环节准备大选相关问题,不会将政治因素纳入利率研判体系。 决议公布18分钟后,财政部长Nicola Willis发布公开声明,对比工党执政时期的利率水平,称当前2.75%的OCR仅为过往高位的一半,强调国家党通过稳健的财政与经济管理,将工党遗留的5.5%高利率逐步回落。 针对财长此番表态,Breman表示,央行的职责仅聚焦通胀前景、委员会决策逻辑与货币政策执行,不对财政政策及相关言论作出额外评价。 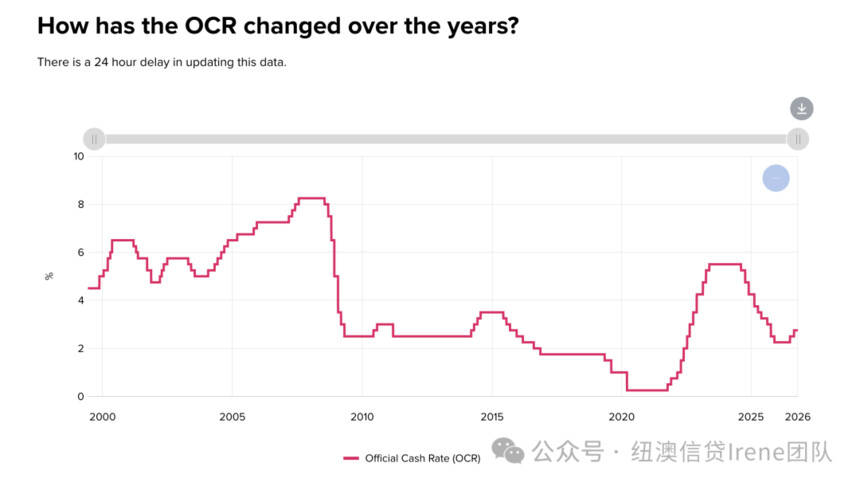 4:3惊险投票!央行内部观点严重分裂本次利率维持不变的决议,并非全员共识,而是以4:3的微弱投票差距落地,足以体现央行内部对当前货币政策的巨大分歧。 新西兰货币政策委员会由2名内部成员+3名外部成员共7人组成,本次投票结果明细如下: 支持维持OCR 2.75%不变(4人): 内部成员:Anna Breman、Rebecca Williams 外部成员:Carl Hansen、Prasanna Gai 支持加息25个基点至3%(3人): 内部成员:Paul Conway、Karen Silk 外部成员:Hayley Gourley 持“暂停加息”观点的委员认为,7月、9月两轮连续加息已落地,政策效果正在逐步传导,当前无需持续激进收紧,可预留观察周期,持续评估前期加息对经济、通胀的实际影响,观察后续经济走势变化。 而支持加息的三名委员则警示,新西兰核心通胀长期偏高,持续偏离2%的目标中点,顽固的通胀压力仍需进一步收紧货币政策压制。 尽管投票结果分歧明显,但全体委员达成统一共识:未来仍存在进一步加息的可能性。当前货币政策尚未完全到位,若通胀压力持续顽固,后续仍需加码收紧,具体决策将完全依托实时经济数据与通胀前景调整,无预设政策路径。 针对市场疑问,本次投出加息票的委员Karen Silk明确表示,自己参会时无任何预先设定的立场,并未提前决定加息或暂停,所有投票判断,均是在会议中结合全套经济数据、通胀风险、市场变化逐步形成。其余两名加息委员未进一步补充投票理由。  通胀压力反弹明显,短期风险持续升温央行数据与预测显示,新西兰通胀依旧存在较强粘性,短期反弹风险突出。 9月季度年度CPI通胀率为3.7%,核心上涨动力来源于燃油价格,当季汽油价格同比大涨19.1%。基于当前国际原油期货价格走势,央行预测12月季度年度通胀率或将反弹至4.4%,通胀回落进程再度受阻。 外部环境持续给通胀施压:国际燃油价格高位运行、新西兰元汇率走弱,双重因素大幅推高输入型通胀,加剧短期物价上涨压力。 国内经济则呈现冷热分化格局:一方面通胀压力居高不下;另一方面经济复苏疲软,家庭消费乏力、就业增长低迷,物价持续上涨进一步稀释居民实际收入与购买力。房产端同样承压,全国房价整体延续下跌趋势,仅奥克兰市场出现轻微、初步的修复迹象。 利率传导效应减弱,银行资金环境宽松结合9月货币政策声明至今的市场变化,央行指出,当前利率传导机制出现明显变化,批发利率的上行传导效率大幅减弱。 此前央行已提示,批发利率上涨向存款端的传导,远不如贷款端充分。而最新市场观察显示,这一趋势仍在延续。当前新西兰银行业存款增长稳健、资金储备充足,但市场信贷需求整体疲弱。 在此环境下,批发利率的波动,无法完整传导至房贷利率与定期存款利率,政策收紧的实际效果被部分对冲。委员Silk表示,这种“传导弱化”的市场特征,是当前阶段的正常现象,也进一步影响了货币政策的落地效果。 央行再次喊话企业:尽量避免转嫁成本面对持续的成本与通胀压力,行长Breman重申了今年3月的表态,呼吁企业理性定价。 她表示,当前燃油、运输等成本上涨,给企业和家庭都带来了巨大压力。央行高度关注上游成本能否顺利传导至终端商品价格,这是决定后续通胀走势的关键。 结合企业反馈,当前消费市场疲软,企业将成本压力转嫁给消费者的难度持续增加。Breman指出,企业自我消化成本的比例越高、终端涨价越克制,整体通胀上行压力就越小,央行后续加息的必要性也会随之降低。 12月决议成关键:大选后首份经济预测出炉新西兰本年度最后一次OCR货币政策评估,将于12月9日举行。这也是本次全国大选结束后的首次利率会议,具备重要风向标意义。 届时央行将更新全套经济预测与最新OCR利率路径,结合大选后经济环境、通胀走势、市场变化,重新校准后续货币政策节奏,年内剩余的政策悬念将在12月彻底落地。  |


